Apport-cession : comment réinvestir le prix de cession en 2026 ?
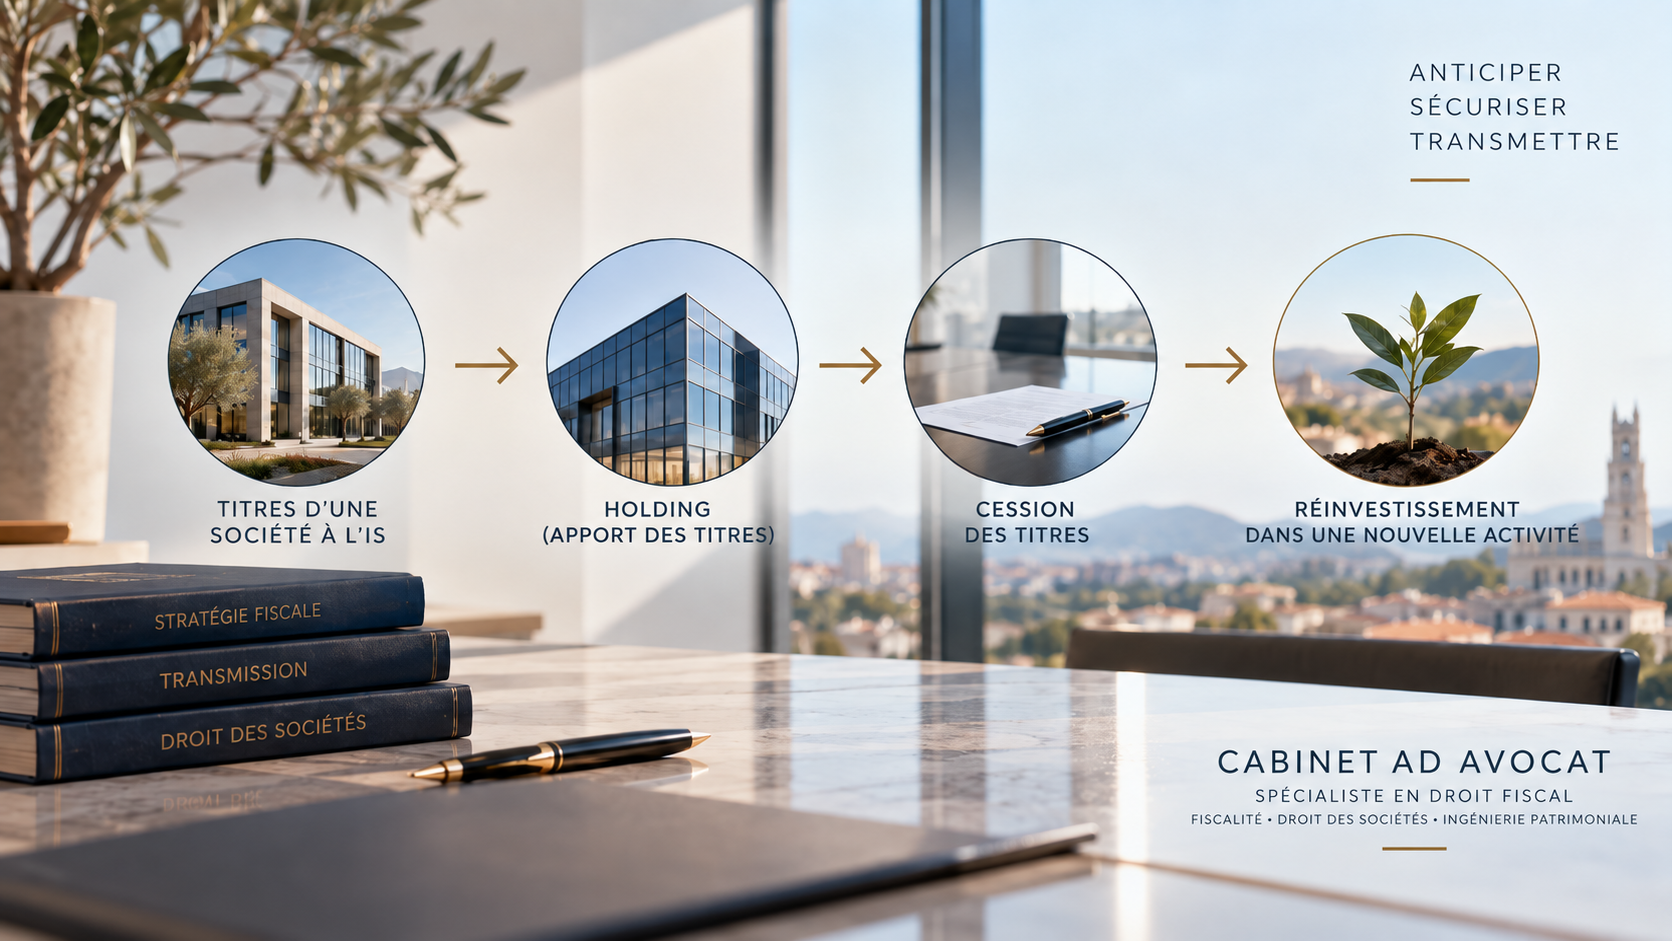
Le régime d’apport-cession prévu à l’article 150-0 B ter du Code général des impôts permet, sous certaines conditions, de placer en report d’imposition la plus-value constatée lorsqu’un contribuable apporte les titres d’une société à une holding qu’il contrôle.
Ce mécanisme ne constitue pas une exonération définitive de la plus-value : l’imposition est reportée jusqu’à la survenance de certains événements prévus par la loi.
Lorsque la holding cède rapidement les titres qui lui ont été apportés, le maintien du report peut notamment dépendre du réinvestissement d’une partie du produit de cession.
La loi de finances pour 2026 a sensiblement modifié ces conditions. L’administration fiscale a commenté cette réforme dans une publication du BOFiP du 10 août 2026. Pour les cessions concernées, le seuil minimal de réinvestissement passe à 70 %, le délai de remploi est porté à trois ans et la durée de conservation des actifs acquis en remploi direct est désormais fixée à cinq ans.
Ces nouvelles dispositions s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026.
Dans quel cas l’obligation de réinvestissement intervient-elle ?
Lorsqu’un contribuable apporte les titres de sa société à une holding qu’il contrôle, la plus-value d’apport relève, toutes conditions étant remplies, du mécanisme de report d’imposition prévu par l’article 150-0 B ter du CGI.
Si la société bénéficiaire de l’apport cède les titres apportés dans un délai de trois ans à compter de l’apport, cette cession constitue en principe un événement mettant fin au report.
Le texte prévoit toutefois une exception : le report peut être maintenu si la holding respecte les conditions de réinvestissement prévues par l’article 150-0 B ter.
La distinction est importante. La réforme de 2026 ne crée pas le délai de trois ans entre l’apport et la cession : elle modifie principalement les conditions du remploi lorsque la cession intervient pendant cette période.
Pour une présentation plus générale des autres modifications issues de la loi de finances, vous pouvez également consulter notre article consacré aux principales nouveautés fiscales de la loi de finances pour 2026.
Le seuil de réinvestissement est porté de 60 % à 70 %
Pour les cessions relevant des nouvelles dispositions, la société doit désormais réinvestir au moins 70 % du produit de cession, contre 60 % auparavant.
Il convient d’être attentif à l’assiette de cette obligation : le pourcentage porte sur le produit de cession au sens du dispositif et non sur la seule plus-value réalisée par la holding.
Le relèvement du seuil réduit donc la fraction du prix de cession qui peut demeurer librement disponible dans la holding tout en maintenant le report d’imposition de la plus-value d’apport.
La holding dispose désormais de trois ans pour réaliser le remploi
La réforme assouplit en revanche le calendrier.
Le délai accordé à la société pour procéder au réinvestissement est porté de deux à trois ans à compter de la cession.
Ce délai supplémentaire peut faciliter la recherche d’une cible d’investissement adaptée. Il ne dispense cependant pas d’anticiper la stratégie de remploi : l’éligibilité de l’investissement doit être appréciée au regard de critères fiscaux précis.
En pratique : lorsqu’une cession d’entreprise est préparée après un apport à une holding, il est préférable de réfléchir au remploi avant la réalisation de la vente. Attendre l’encaissement du prix pour déterminer l’investissement peut limiter les possibilités de structuration et accroître le risque de ne pas respecter les conditions du régime.
Quels investissements peuvent constituer un remploi éligible ?
L’article 150-0 B ter ne permet pas de maintenir le report en affectant librement 70 % du prix à n’importe quel placement.
Le dispositif prévoit plusieurs catégories de réinvestissement, comprenant notamment, sous leurs conditions propres :
- le financement de moyens permanents d’exploitation affectés à une activité éligible exercée par la société ;
- certaines acquisitions ou souscriptions de titres de sociétés exerçant une activité éligible ;
- certaines opérations permettant à la holding de prendre ou de détenir une participation répondant aux conditions fixées par le texte ;
- la souscription de parts ou actions de certains véhicules de capital-investissement répondant aux conditions légales.
La réforme de 2026 a parallèlement resserré le champ des activités susceptibles de bénéficier du remploi.
Il ne suffit donc pas qu’un investissement présente, au sens courant, un caractère « professionnel » ou « entrepreneurial » pour qu’il soit automatiquement éligible. La qualification doit être vérifiée au regard du texte applicable et de la doctrine administrative.
Les activités de gestion par la société de son propre patrimoine immobilier sont notamment exclues du bénéfice du remploi direct dans les conditions précisées par l’article 150-0 B ter.
La conservation des investissements en remploi direct passe à cinq ans
L’un des durcissements les plus significatifs concerne la durée de détention.
Les biens ou titres acquis dans le cadre d’un remploi direct doivent désormais être conservés pendant au moins cinq ans à compter de leur inscription à l’actif de la société. Cette durée était auparavant d’un an.
La stratégie ne doit donc plus être examinée uniquement au jour du réinvestissement. Il faut aussi s’assurer que l’investissement retenu est compatible avec une conservation suffisamment longue.
Une sortie anticipée peut avoir des conséquences sur le maintien du report d’imposition. Les investissements réalisés par l’intermédiaire de fonds obéissent par ailleurs à des conditions particulières qui doivent être examinées séparément.
À quelles cessions les nouvelles règles s’appliquent-elles ?
Les nouvelles dispositions s’appliquent aux cessions des titres apportés réalisées à compter du 21 février 2026.
Il convient donc de ne pas déterminer le régime applicable uniquement en fonction de la date à laquelle l’apport initial a été effectué.
Pour une opération en cours, plusieurs dates doivent être reconstituées précisément :
- la date de l’apport des titres à la holding ;
- la date de la cession des titres apportés ;
- la date de réalisation de chaque investissement en remploi ;
- le cas échéant, les dates auxquelles les actifs réinvestis sont ultérieurement cédés.
La donation des titres de la holding est également concernée par la réforme
La réforme a également adapté certaines conséquences attachées à la donation des titres reçus en rémunération de l’apport.
Le BOFiP indique notamment que la durée pendant laquelle certaines opérations réalisées par le donataire sont susceptibles d’entraîner l’expiration du report est portée de cinq à six ans. Elle peut atteindre onze ans dans certaines hypothèses de réinvestissement via les véhicules mentionnés au d du 2° du I de l’article 150-0 B ter.
Une opération combinant apport, cession et transmission doit donc être examinée dans son ensemble et non comme une succession d’opérations indépendantes.
Pourquoi la stratégie de remploi doit-elle désormais être préparée en amont ?
Le nouveau régime combine deux évolutions de sens différent : davantage de temps pour investir, mais des contraintes plus fortes sur le montant à réinvestir, la nature des investissements et leur durée de conservation.
Avant une cession, il convient notamment de vérifier :
- si la cession intervient ou non dans les trois ans suivant l’apport ;
- le montant exact du produit soumis à l’obligation de remploi ;
- l’éligibilité de chaque investissement envisagé ;
- le calendrier de réalisation du réinvestissement ;
- la capacité à respecter la durée de conservation applicable ;
- les conséquences d’une éventuelle opération ultérieure portant sur les actifs réinvestis.
L’apport-cession reste ainsi un mécanisme particulièrement utile dans certaines opérations de restructuration ou de cession d’entreprise, mais son utilisation suppose une coordination entre la cession, la holding et le projet de réinvestissement.
Sur une autre problématique liée au report d’imposition, l’administration a également admis, dans une situation spécifique, la compensation entre une plus-value d’apport en report et une moins-value sur les titres de la holding.
Questions fréquentes sur l’apport-cession en 2026
Faut-il toujours réinvestir 70 % du prix après une cession ?
Non. L’obligation de remploi examinée ici concerne notamment la situation dans laquelle la holding cède les titres apportés dans les trois ans suivant l’apport et souhaite maintenir le report d’imposition dans les conditions de l’article 150-0 B ter.
Le délai de trois ans court-il à compter de l’apport ou de la cession ?
Deux délais distincts ne doivent pas être confondus. La cession des titres apportés est notamment examinée au regard du délai de trois ans suivant l’apport. Lorsque l’obligation de remploi s’applique, la société dispose désormais de trois ans à compter de la cession pour réaliser le réinvestissement requis.
Peut-on réinvestir le prix de cession dans de l’immobilier ?
Il n’existe pas de réponse générale positive. Les activités de gestion par la société de son propre patrimoine immobilier sont notamment exclues du remploi direct visé par le texte. D’autres modalités d’investissement peuvent obéir à des règles différentes. La structure envisagée doit donc être analysée précisément.
Le réinvestissement doit-il être conservé cinq ans ?
Pour les biens ou titres acquis en remploi direct dans le cadre des nouvelles dispositions, le principe est désormais une conservation pendant au moins cinq ans à compter de leur inscription à l’actif. Des règles spécifiques existent pour certaines modalités de réinvestissement.
Sources officielles
La présente analyse s’appuie notamment sur l’article 150-0 B ter du Code général des impôts, sur l’article 11 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 et sur les commentaires publiés par l’administration fiscale le 10 août 2026.
Le cabinet AD AVOCAT accompagne les dirigeants dans la structuration fiscale des cessions d’entreprise, les opérations d’apport-cession et la sécurisation des stratégies de réinvestissement. Une analyse préalable permet de déterminer les règles applicables à chaque opération et d’en sécuriser le calendrier.